Domain fotografische-arbeiten.de kaufen?
Wir ziehen mit dem Projekt
fotografische-arbeiten.de um.
Sind Sie am Kauf der Domain
fotografische-arbeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fotografische-arbeiten.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
OEM Ip-kamera, 8mp Auflösung, Dual-objektiv, Weiße Farbeausgezeichnete videoqualität : genießen sie eine beeindruckende 8mp-auflösung und fortschrittliche nachtsichtfähigkeiten, die sicherstellen, dass sie jederzeit klare bilder für ihre sicherheitsbedürfnisse haben. erweiterter blickwinkel : das dual-linsen-design verbessert ihr überwachungserlebnis, indem es eine breitere perspektive bietet, sodass sie effektiv mehr bereiche im blick behalten können. nahtlose integration : verbinden sie sich mühelos mit macosund windows 10-systemen, was die verwaltung und überwachung unkompliziert und benutzerfreundlich macht. zuverlässige leistung : dieses produkt ist so konzipiert, dass es unterschiedlichen umweltbedingungen standhält, wodurch es sich sowohl für den innenals auch den außeneinsatz eignet und eine konsistente leistung bietet, wo immer sie es benötigen. verbesserte interaktion : nutzen sie die zwei-wege-audio-kommunikation und intelligente erkennungsfunktionen, die schnelle reaktionen und eine bessere interaktion bei erkannten aktivitäten ermöglichen. Spezifikation: material: metall objektivanzahl: dualobjektiv minimale beleuchtung: 0,0005 lux konnektivität: ip/netzwerk verkabelt installationsart: deckenmontage farbnachtsicht: ja videokompressionsformat: h.264, h.265 irreichweite: 30m kifunktionen: menschenerkennung Die von Ihnen gekaufte Variante ist: Weiße Farbe1109,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Ip-kamera, 8mp Auflösung, Dual-objektiv, Schwarze Farbeausgezeichnete videoqualität : genießen sie eine beeindruckende 8mp-auflösung und fortschrittliche nachtsichtfähigkeiten, die sicherstellen, dass sie jederzeit klare bilder für ihre sicherheitsbedürfnisse haben. erweiterter blickwinkel : das dual-linsen-design verbessert ihr überwachungserlebnis, indem es eine breitere perspektive bietet, sodass sie effektiv mehr bereiche im blick behalten können. nahtlose integration : verbinden sie sich mühelos mit macosund windows 10-systemen, was die verwaltung und überwachung unkompliziert und benutzerfreundlich macht. zuverlässige leistung : dieses produkt ist so konzipiert, dass es unterschiedlichen umweltbedingungen standhält, wodurch es sich sowohl für den innenals auch den außeneinsatz eignet und eine konsistente leistung bietet, wo immer sie es benötigen. verbesserte interaktion : nutzen sie die zwei-wege-audio-kommunikation und intelligente erkennungsfunktionen, die schnelle reaktionen und eine bessere interaktion bei erkannten aktivitäten ermöglichen. Spezifikation: material: metall objektivanzahl: dualobjektiv minimale beleuchtung: 0,0005 lux konnektivität: ip/netzwerk verkabelt installationsart: deckenmontage farbnachtsicht: ja videokompressionsformat: h.264, h.265 irreichweite: 30m kifunktionen: menschenerkennung Die von Ihnen gekaufte Variante ist: Schwarze Farbe1105,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
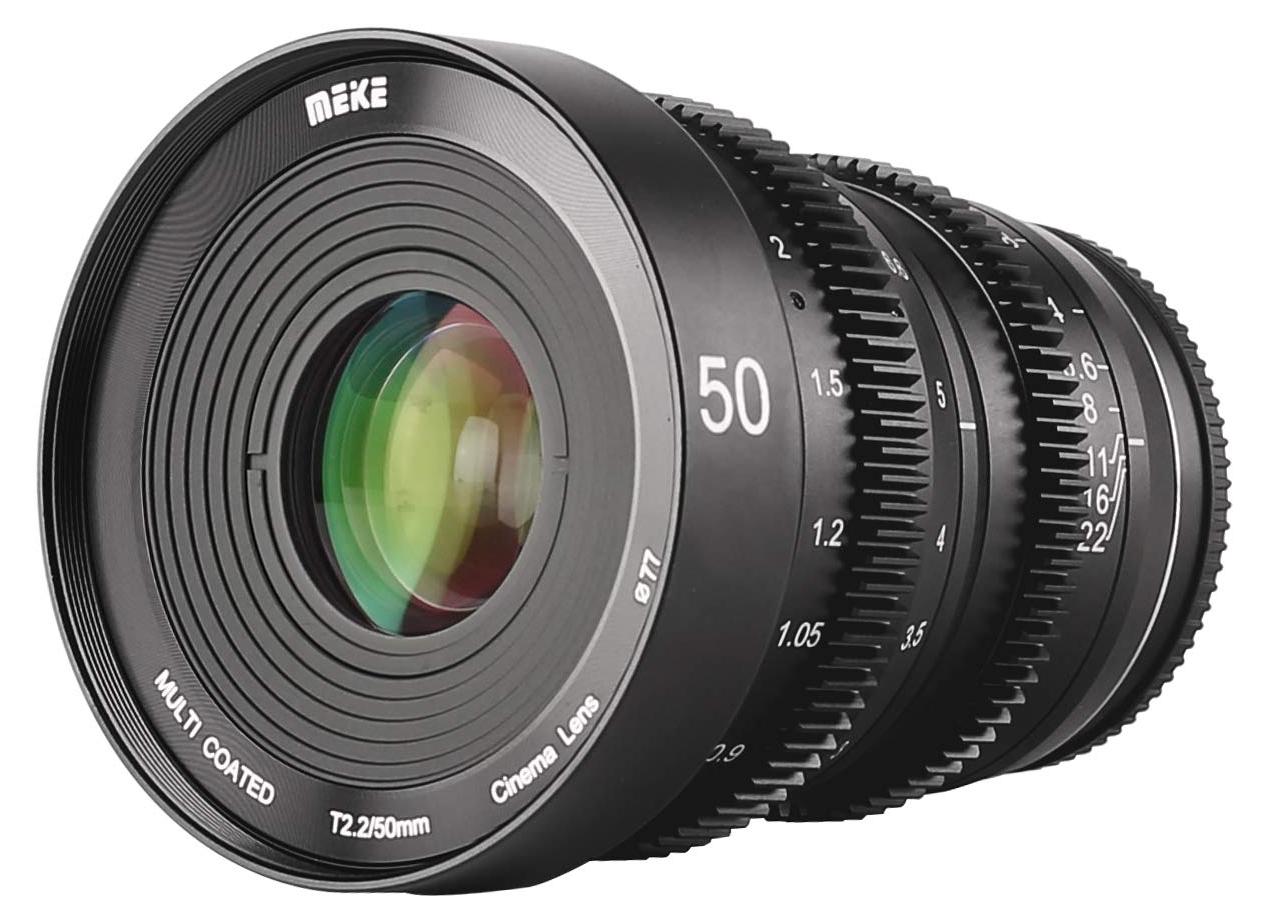
50mm T2.2 Cine-Objektiv für MFT-Mount, manueller FokusDieses 50mm T2.2 Cine-Objektiv ist ideal für Filmaufnahmen mit spiegellosen Kameras mit Micro-Four-Thirds-Mount. Es bietet eine große Blendenöffnung, eine minimale Fokusdistanz von 22 cm und eine optische Konstruktion aus 9 Elementen in 7 Gruppen für gestochen scharfe und klare Videos.Große Blende T2.2 für hervorragende Low-Light-PerformanceMinimale Fokusdistanz von 22 cm für Nahaufnahmen9 Linsen in 7 Gruppen für hohe BildschärfeSehr langer Fokusweg (270°) für präzises manuelles FokussierenWeiches, rundes Bokeh und minimales Fokus-AtmenKompatibel mit Olympus, Panasonic Lumix, BMPCC 4K und Zcam E2 (MFT-Mount)682,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
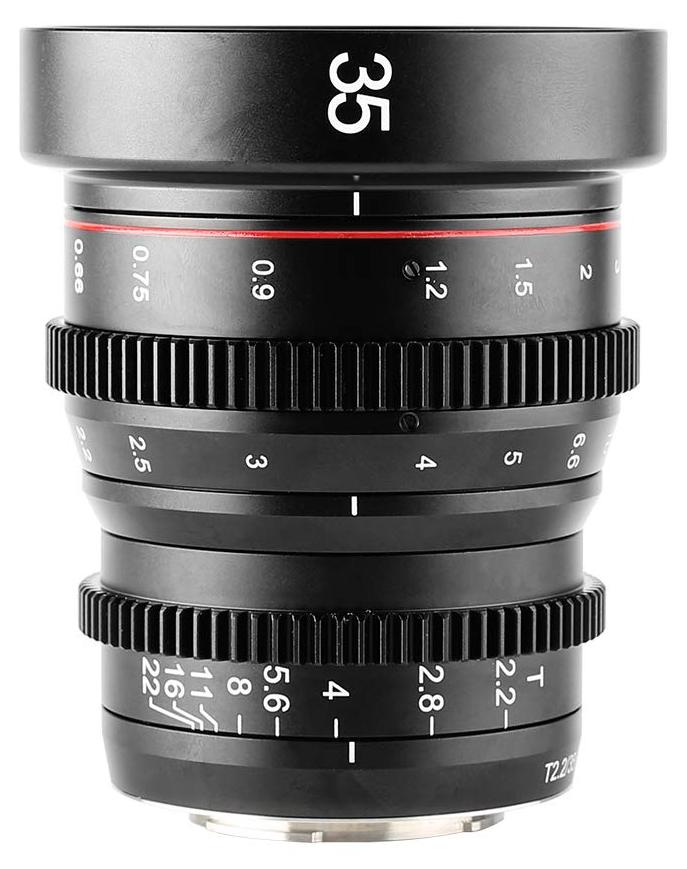
35mm T2.2 Cinema Objektiv für MFT Mount, manueller FokusDas 35mm T2.2 Mini Cinema Objektiv ist eine kompakte Festbrennweite mit manuellem Fokus, entwickelt für Kameras mit Micro Four Thirds (MFT) Mount. Es eignet sich ideal für Videoaufnahmen und bietet eine natürliche Perspektive, die an eine 70mm Brennweite im Vollformat erinnert.Große Blendenöffnung von T2.2 für Aufnahmen mit geringer SchärfentiefeWeitwinkel von 37 Grad, ideal für Porträts und InterviewsLinsenaufbau aus 8 Gruppen und 10 Elementen für scharfe Bilder mit geringer VerzeichnungSehr geringes Fokus-Atmen, hohe Schärfe in Bildmitte und Ecken, keine signifikante chromatische Aberration270° Fokusrotation für präzise manuelle FokussierungEinheitliche Positionen von Fokus- und Blendenring, 77mm FiltergewindeKompatibel mit Olympus, Panasonic Lumix, Blackmagic Pocket Cinema Camera 4K, Z CAM E1/E2/E2C und weiteren MFT-Kameras682,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
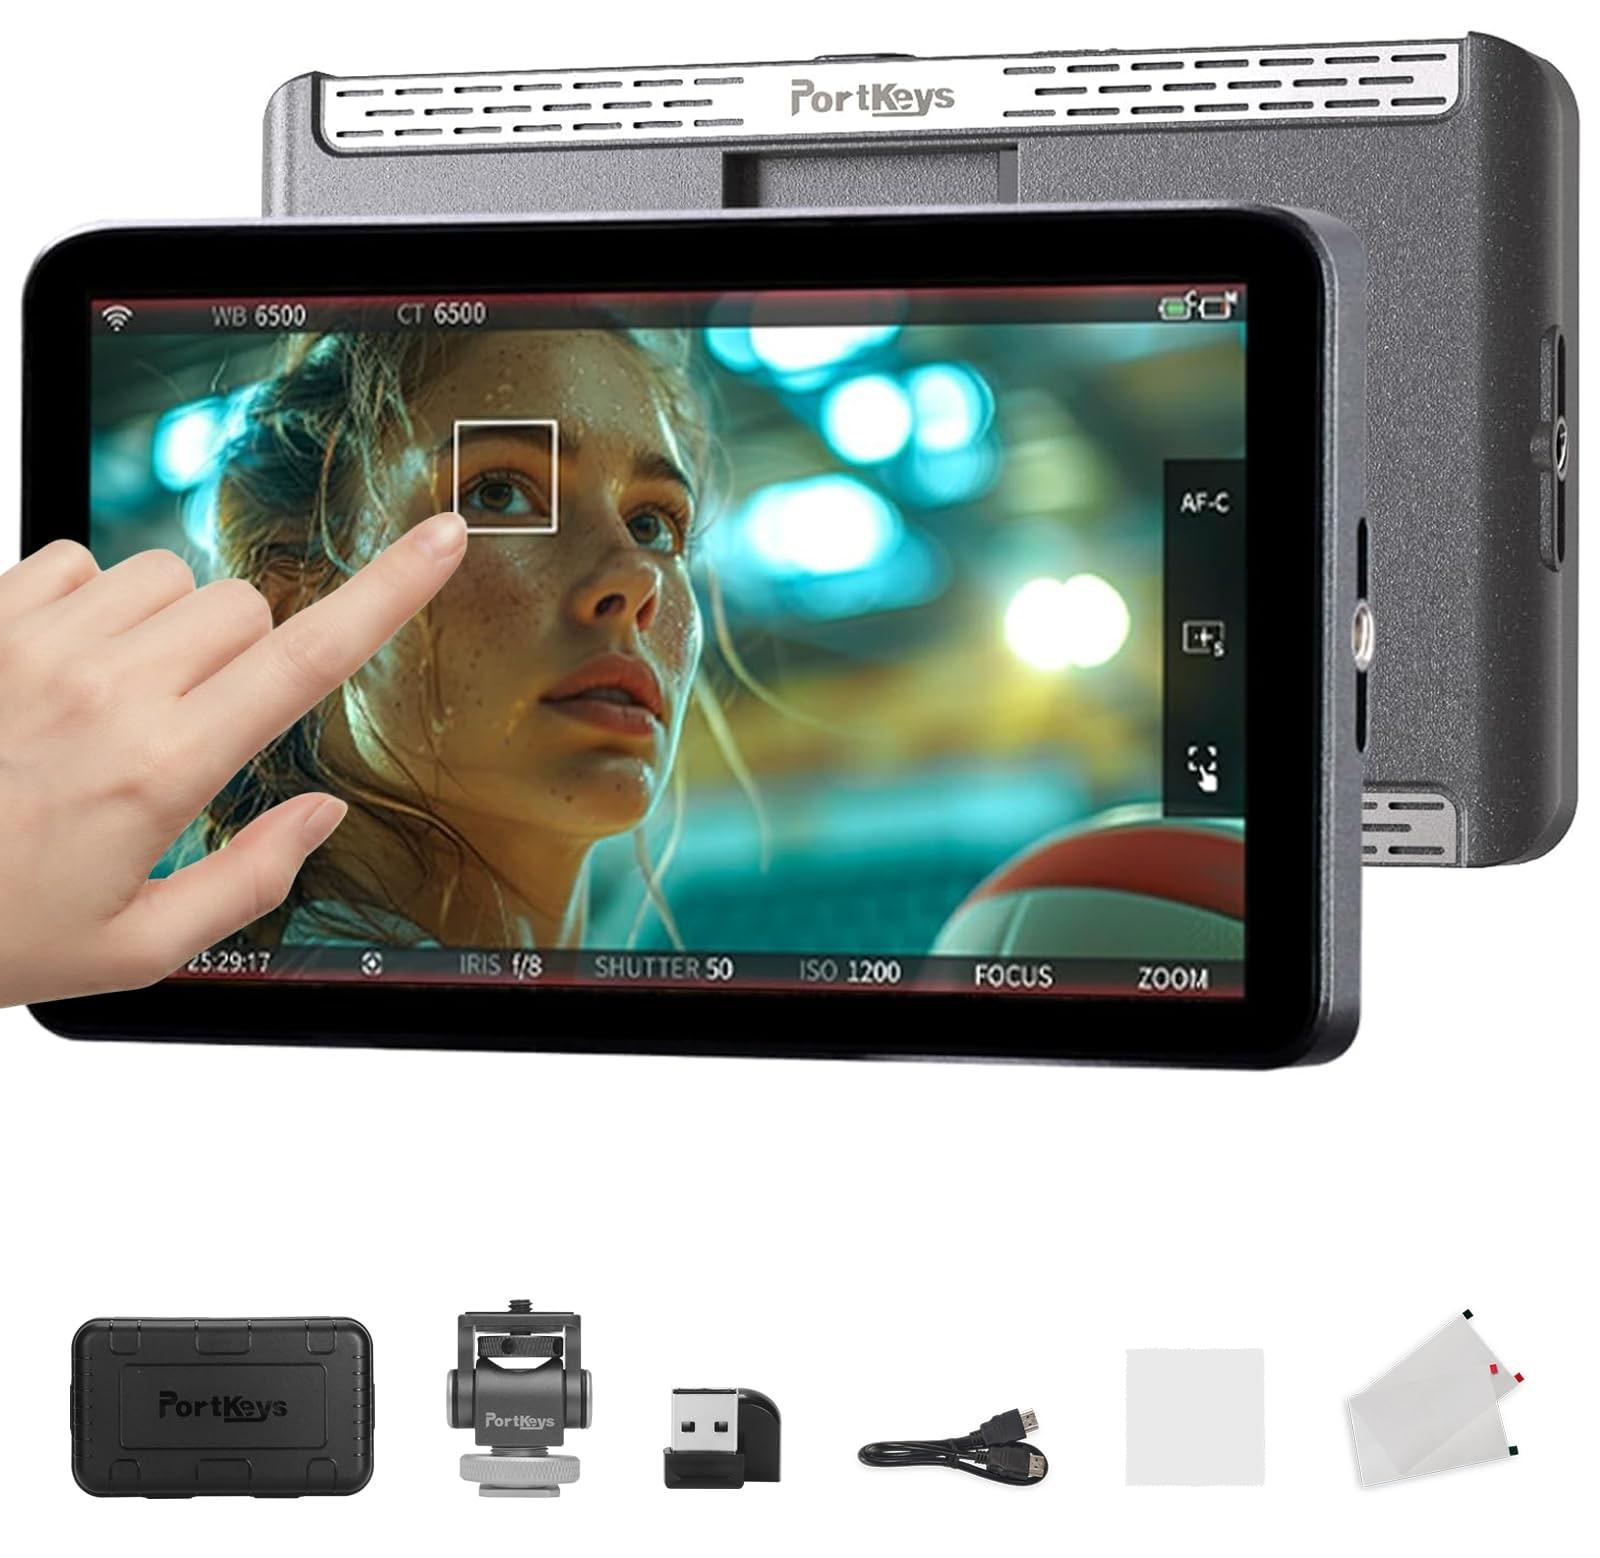
Kamera-Monitor Feldmonitor Kamera - 7 Zoll - Leicht - LOG-BelichtungDieser 7-Zoll-Monitor ist ein Feldmonitor für die drahtlose Kamerasteuerung und Belichtungskontrolle. Das Display mit 1000 Nits bleibt auch bei hellem Umgebungslicht gut lesbar.7-Zoll-Touchscreen mit einer Auflösung von 1920 x 1080 und 1000 NitsDrahtlose Kamerasteuerung und Touch-Fokus bei kompatiblen Kameras4K HDMI-Eingang und Full HD HDMI-Ausgang mit 3D LUTWellendarstellung, ARRI-Falschfarben und PeakingLOG-Belichtungskontrolle mit 14 bis 19 ZonenGewicht: 245 g, drei 1/4-Zoll-MontagepunkteAnwendungVerwenden Sie den Feldmonitor, um die Bildkomposition und Belichtung am Set zu beurteilen. Mit der Kamerasteuerung können Sie Einstellungen anpassen, ohne die Kamera berühren zu müssen.Material und StromversorgungDas Gehäuse besteht aus Polycarbonat und ABS. Der Monitor wird mit einem NP-F-Akku oder mit einer Gleichspannung von 7 bis 24 V betrieben. Akku nicht im Lieferumfang enthalten.883,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
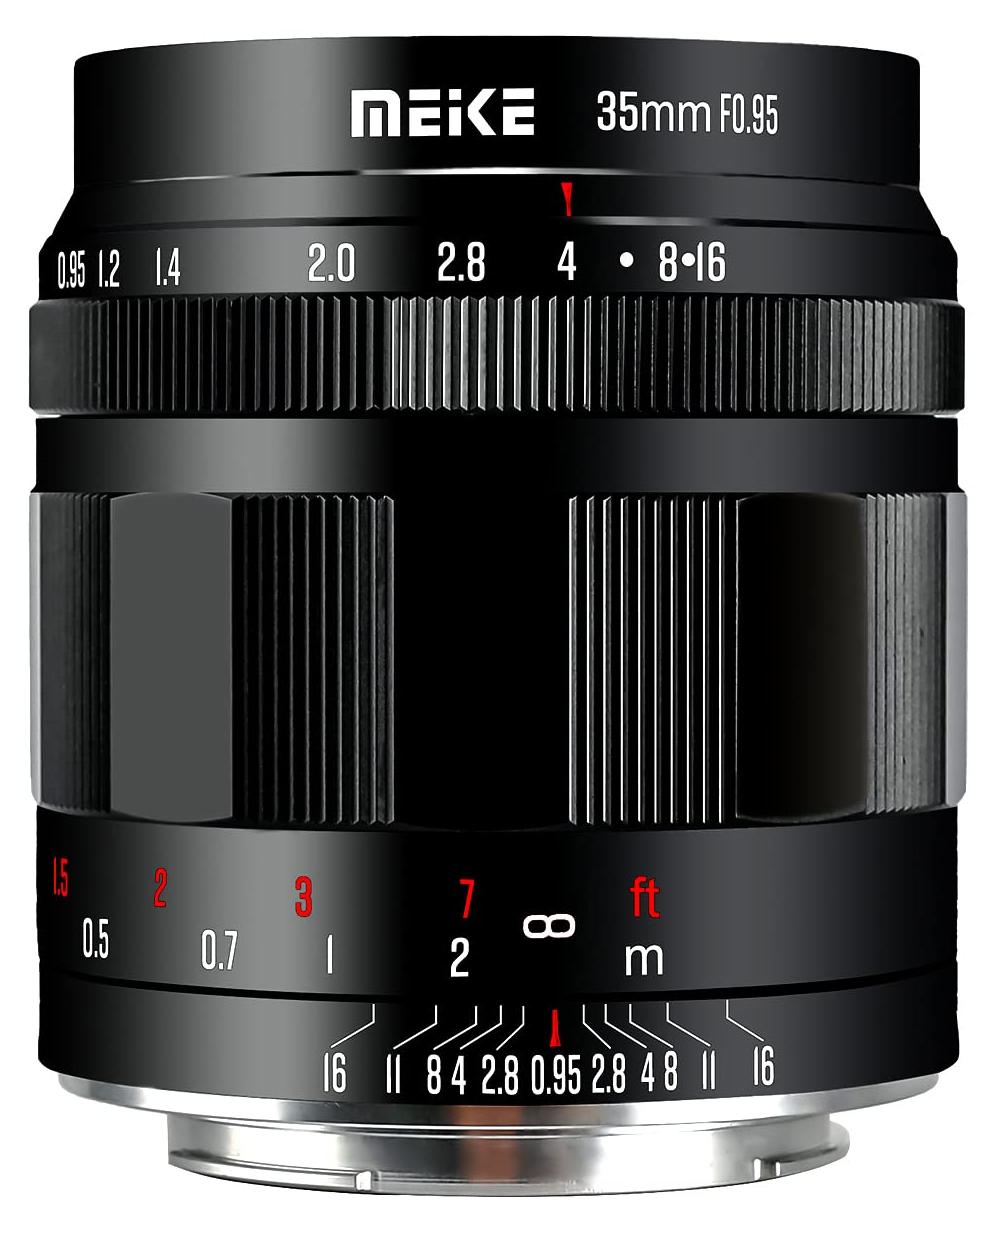
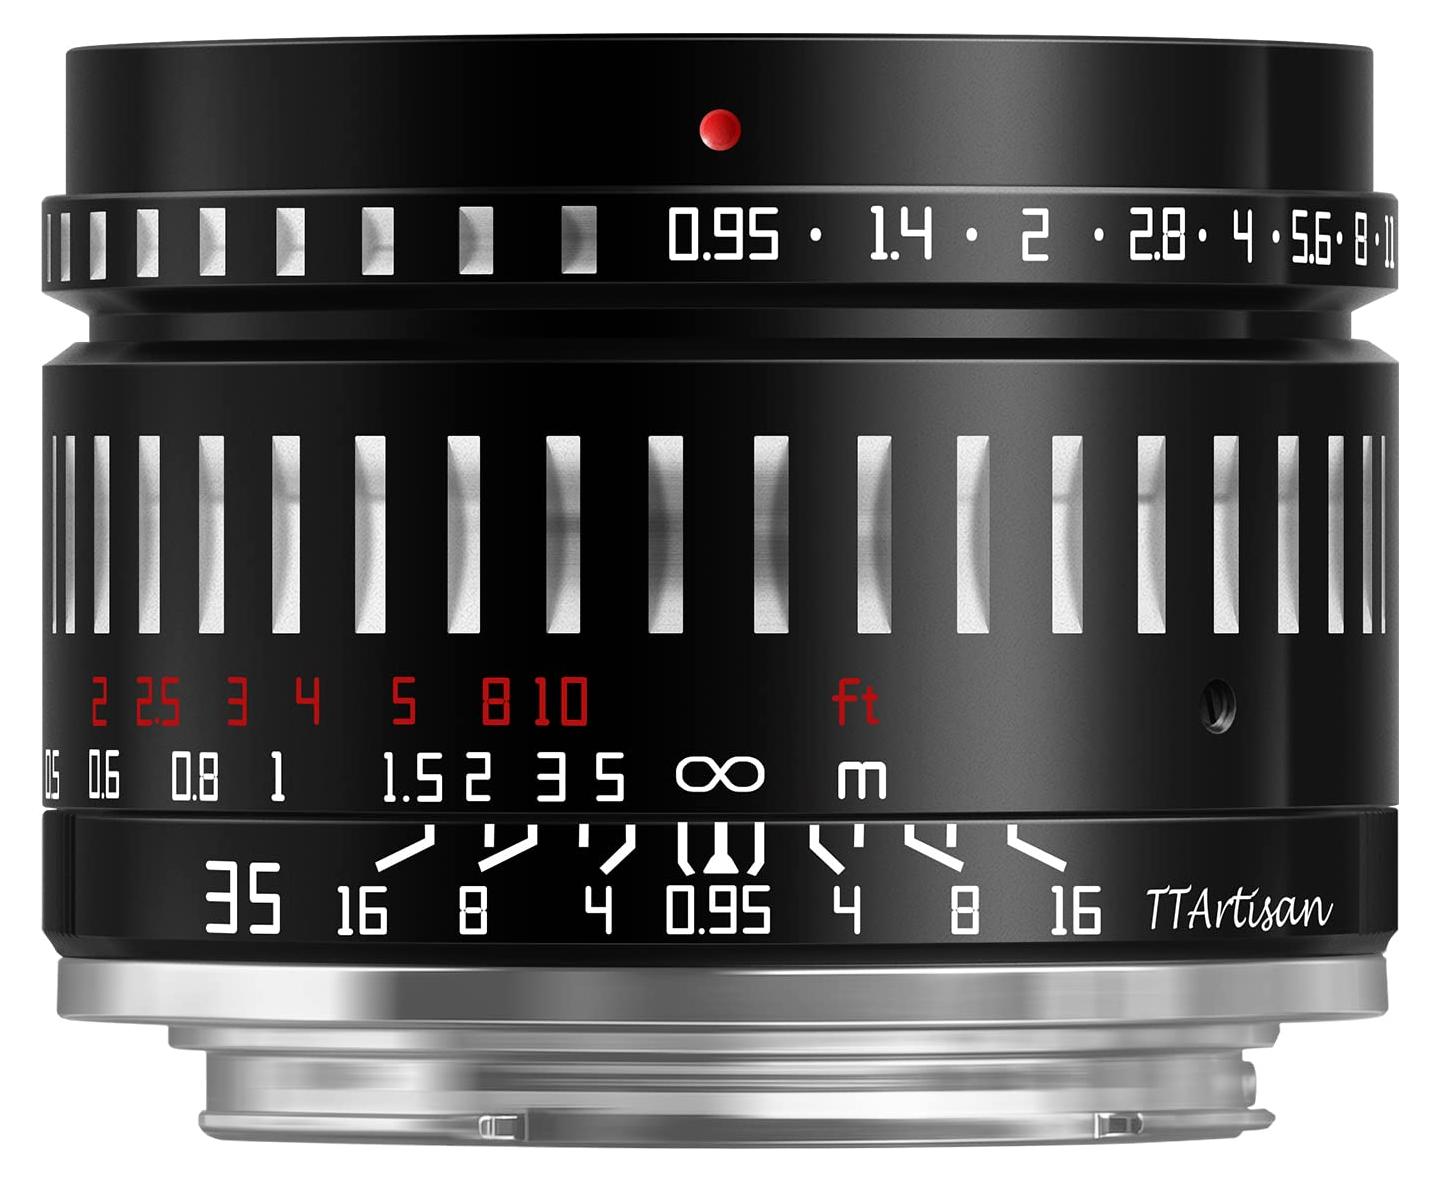
35mm f0.95 Objektiv, manueller Fokus, MFT-MountDieses 35mm f0.95 Objektiv ist eine Festbrennweite mit großer Blendenöffnung für spiegellose Kameras mit Micro Four Thirds (MFT) Mount. Es eignet sich ideal für kreative Aufnahmen mit schönem Bokeh und guter Lichtstärke.Optik: 10 Linsen in 7 GruppenMinimale Fokusdistanz: 0,39 m, Filtergröße: ø52 mm13 Blendenlamellen für weiches BokehBildwinkel: diagonal 34°, Blendenbereich: f0.95 - f16Kompatibel mit Panasonic Lumix M43 MFT Kameras (z. B. GH1-GH6, G1-G7, GF1-GF6, GM1, GM5, GM10, GX1, GX7, GX8) und Olympus MFT Modellen (z. B. E-PM1, E-PM2, E-PL1-E-PL7, E-M1, E-M5, E-M10)Hinweis: Aktivieren Sie in den Kameraeinstellungen die Option "Auslösen ohne Objektiv", um Fotos zu machen323,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Ip-kamera, 8mp Auflösung, Dual-objektiv, Weiße Farbeausgezeichnete videoqualität : genießen sie eine beeindruckende 8mp-auflösung und fortschrittliche nachtsichtfähigkeiten, die sicherstellen, dass sie jederzeit klare bilder für ihre sicherheitsbedürfnisse haben. erweiterter blickwinkel : das dual-linsen-design verbessert ihr überwachungserlebnis, indem es eine breitere perspektive bietet, sodass sie effektiv mehr bereiche im blick behalten können. nahtlose integration : verbinden sie sich mühelos mit macosund windows 10-systemen, was die verwaltung und überwachung unkompliziert und benutzerfreundlich macht. zuverlässige leistung : dieses produkt ist so konzipiert, dass es unterschiedlichen umweltbedingungen standhält, wodurch es sich sowohl für den innenals auch den außeneinsatz eignet und eine konsistente leistung bietet, wo immer sie es benötigen. verbesserte interaktion : nutzen sie die zwei-wege-audio-kommunikation und intelligente erkennungsfunktionen, die schnelle reaktionen und eine bessere interaktion bei erkannten aktivitäten ermöglichen. Spezifikation: material: metall objektivanzahl: dualobjektiv minimale beleuchtung: 0,0005 lux konnektivität: ip/netzwerk verkabelt installationsart: deckenmontage farbnachtsicht: ja videokompressionsformat: h.264, h.265 irreichweite: 30m kifunktionen: menschenerkennung Die von Ihnen gekaufte Variante ist: Weiße Farbe1109,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Ip-kamera, 8mp Auflösung, Dual-objektiv, Schwarze Farbeausgezeichnete videoqualität : genießen sie eine beeindruckende 8mp-auflösung und fortschrittliche nachtsichtfähigkeiten, die sicherstellen, dass sie jederzeit klare bilder für ihre sicherheitsbedürfnisse haben. erweiterter blickwinkel : das dual-linsen-design verbessert ihr überwachungserlebnis, indem es eine breitere perspektive bietet, sodass sie effektiv mehr bereiche im blick behalten können. nahtlose integration : verbinden sie sich mühelos mit macosund windows 10-systemen, was die verwaltung und überwachung unkompliziert und benutzerfreundlich macht. zuverlässige leistung : dieses produkt ist so konzipiert, dass es unterschiedlichen umweltbedingungen standhält, wodurch es sich sowohl für den innenals auch den außeneinsatz eignet und eine konsistente leistung bietet, wo immer sie es benötigen. verbesserte interaktion : nutzen sie die zwei-wege-audio-kommunikation und intelligente erkennungsfunktionen, die schnelle reaktionen und eine bessere interaktion bei erkannten aktivitäten ermöglichen. Spezifikation: material: metall objektivanzahl: dualobjektiv minimale beleuchtung: 0,0005 lux konnektivität: ip/netzwerk verkabelt installationsart: deckenmontage farbnachtsicht: ja videokompressionsformat: h.264, h.265 irreichweite: 30m kifunktionen: menschenerkennung Die von Ihnen gekaufte Variante ist: Schwarze Farbe1105,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
50mm T2.2 Cine-Objektiv für MFT-Mount, manueller FokusDieses 50mm T2.2 Cine-Objektiv ist ideal für Filmaufnahmen mit spiegellosen Kameras mit Micro-Four-Thirds-Mount. Es bietet eine große Blendenöffnung, eine minimale Fokusdistanz von 22 cm und eine optische Konstruktion aus 9 Elementen in 7 Gruppen für gestochen scharfe und klare Videos.Große Blende T2.2 für hervorragende Low-Light-PerformanceMinimale Fokusdistanz von 22 cm für Nahaufnahmen9 Linsen in 7 Gruppen für hohe BildschärfeSehr langer Fokusweg (270°) für präzises manuelles FokussierenWeiches, rundes Bokeh und minimales Fokus-AtmenKompatibel mit Olympus, Panasonic Lumix, BMPCC 4K und Zcam E2 (MFT-Mount)682,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
35mm T2.2 Cinema Objektiv für MFT Mount, manueller FokusDas 35mm T2.2 Mini Cinema Objektiv ist eine kompakte Festbrennweite mit manuellem Fokus, entwickelt für Kameras mit Micro Four Thirds (MFT) Mount. Es eignet sich ideal für Videoaufnahmen und bietet eine natürliche Perspektive, die an eine 70mm Brennweite im Vollformat erinnert.Große Blendenöffnung von T2.2 für Aufnahmen mit geringer SchärfentiefeWeitwinkel von 37 Grad, ideal für Porträts und InterviewsLinsenaufbau aus 8 Gruppen und 10 Elementen für scharfe Bilder mit geringer VerzeichnungSehr geringes Fokus-Atmen, hohe Schärfe in Bildmitte und Ecken, keine signifikante chromatische Aberration270° Fokusrotation für präzise manuelle FokussierungEinheitliche Positionen von Fokus- und Blendenring, 77mm FiltergewindeKompatibel mit Olympus, Panasonic Lumix, Blackmagic Pocket Cinema Camera 4K, Z CAM E1/E2/E2C und weiteren MFT-Kameras682,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
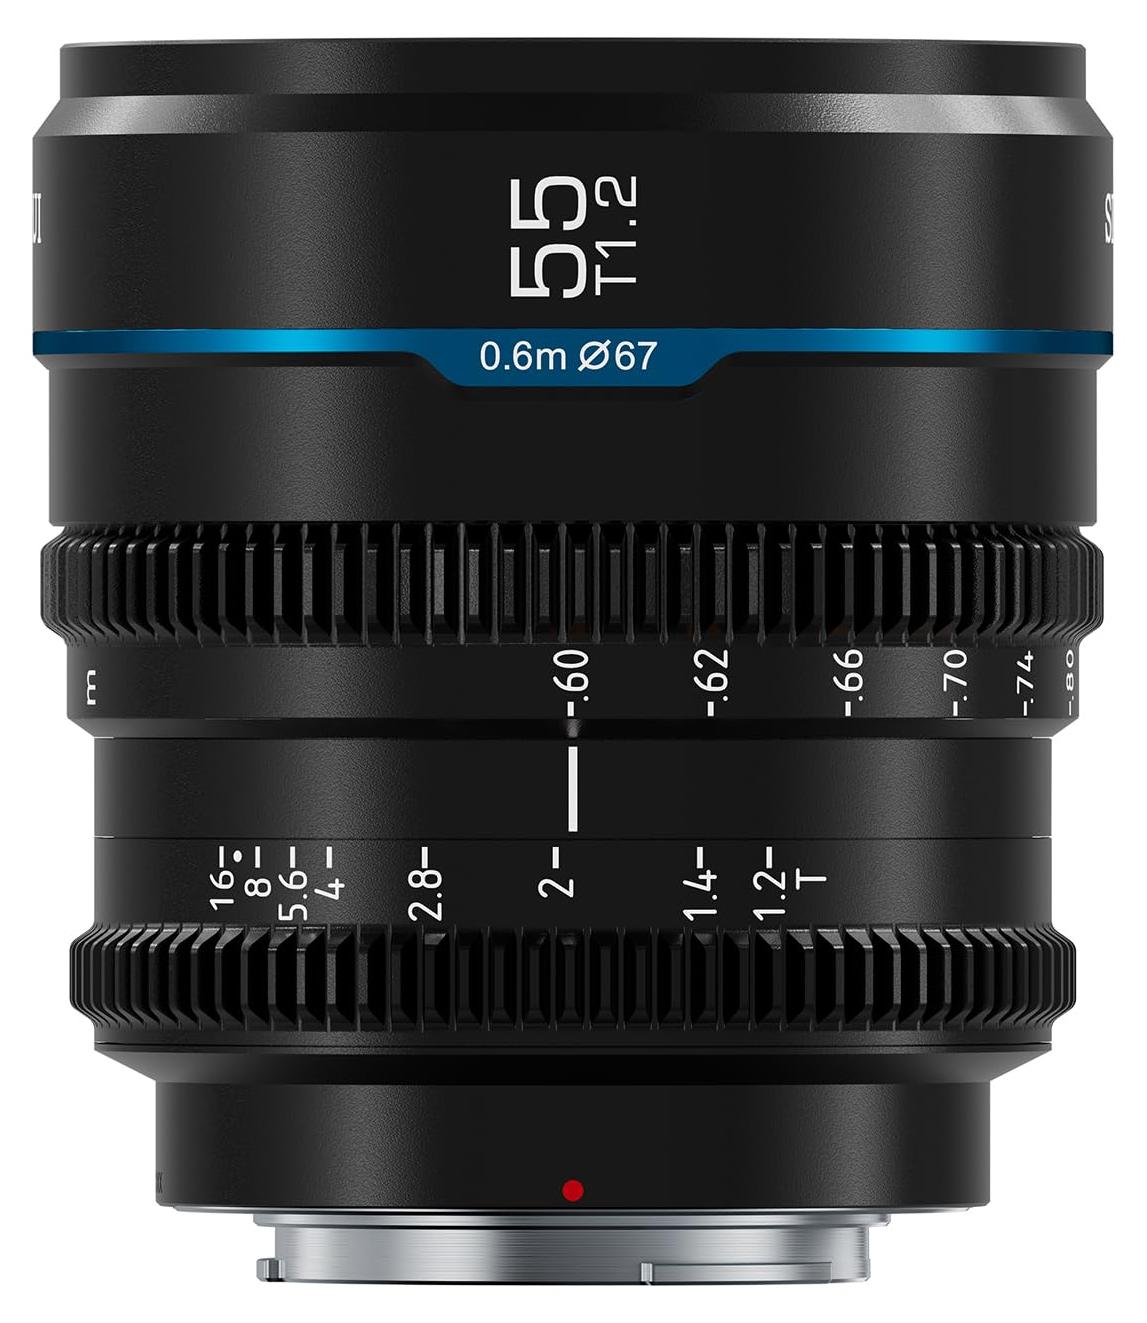
Cine-Objektiv 55 mm T1.2, manueller Fokus, MFT, schwarzDas Night Walker 55 mm T1.2 Cine-Objektiv ist ein manuelles Festbrennweiten-Objektiv mit großer Blende für Kameras mit Micro-Four-Thirds-Mount. Es eignet sich ideal für Close-ups und Porträtaufnahmen und bietet eine beeindruckende Leistung bei schwachem Licht.Große Blende T1.2 für hervorragende Low-Light-Fähigkeiten und schönes BokehNaheinstellgrenze von 0,6 m für detailreiche Nahaufnahmen270° Fokusweg für präzise manuelle FokuskontrolleRobustes und leichtes Aluminiumgehäuse (ca. 500 g)Verzahnter Fokusring für den Einsatz mit Follow-Focus-Systemen12 Blendenlamellen für weiches, cremiges Bokeh628,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
35mm F0.95 APS-C Objektiv, manueller Fokus, Sony EDieses 35mm F0.95 Objektiv für APS-C Kameras mit Sony E-Mount bietet eine beeindruckende Blendenöffnung und einen charmanten Retro-Look. Es ist ideal für kreative Aufnahmen mit wunderschönem Bokeh und überzeugt auch bei schlechten Lichtverhältnissen.F0.95 Traum-Bokeh: Die große Blende erzeugt ein cremiges Bokeh und versetzt Hinter- und Vordergrund in eine weiche, stimmungsvolle Unschärfe.Perfekt bei wenig Licht: Das große F0.95-Diafragma ermöglicht scharfe Aufnahmen auch in dunklen Umgebungen, ohne die ISO zu stark erhöhen zu müssen.Kompakt und leicht: Dank ausgeklügeltem optischem Design bleibt das Objektiv trotz großer Blende kompakt und leicht (ca. 247-267 g).Retro-Design: Das elegante Äußere ist nicht nur funktional, sondern auch ein Blickfang - ein Kunstwerk für sich.Nahaufnahmen ab 0,35 m: Die minimale Fokusdistanz von 0,35 m ermöglicht detailreiche Nahaufnahmen.Technische Daten:Brennweite: 35 mmFiltergröße: 52 mmSensorformat: APS-CNaheinstellgrenze: 0,35 mMaximale Blende: F0,95M418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.